 Red Pepper Consulting
Farine en baisse œufs en hausse pourquoi votre coût matière moyen vous trompe ?
Un indice moyen de coût matière est pratique pour un tableau de bord. Il devient dangereux lorsqu'il sert à prendre une décision de prix, de recette ou de portefeuille.
Un indice moyen de coût matière est pratique pour un tableau de bord. Il devient dangereux lorsqu’il sert à prendre une décision de prix, de recette ou de portefeuille. Les évolutions citées ne s’additionnent pas directement : elles n’ont ni le même poids dans chaque recette, ni la même période d’achat, ni le même mécanisme de couverture. Elles montrent pourquoi la moyenne d’achat ne décrit pas l’exposition économique d’une gamme.
En partenariat avec EKIP, les équipementiers du goût
Cette analyse s’appuie sur l’étude Xerfi La boulangerie, viennoiserie, pâtisserie (BVP) industrielle (26IAA26, février 2026), disponible à l’achat sur le site de Xerfi. Elle en examine un signal précis avec une analyse et un outil propres à Red Pepper Consulting.
Cette lecture conserve les chiffres, les périodes et les nuances de l’étude. Elle les traduit en questions de gestion plus faciles à utiliser, sans prétendre décrire automatiquement la situation actuelle de chaque entreprise.
Pourquoi cette question mérite-t-elle plus qu’une réponse rapide ?
Pour un fabricant, artisan ou dirigeant de boulangerie, la question « farine en baisse œufs en hausse pourquoi votre coût matière moyen vous trompe ? » ne relève pas seulement de la statistique. Elle peut modifier un prix, une gamme, une relation commerciale, un recrutement ou un investissement. Une conclusion trop rapide risque donc de conduire à une décision difficile à corriger quelques mois plus tard.
Une matière première qui baisse ne produit pas automatiquement une amélioration immédiate. Les stocks ont pu être achetés plus tôt, les contrats peuvent décaler l’effet, et d’autres postes peuvent évoluer dans le sens opposé. Il faut suivre le chemin complet entre le prix annoncé sur le marché et le coût réellement supporté par l’entreprise.
À l’inverse, une matière qui augmente ne justifie pas à elle seule n’importe quelle hausse de prix. Le dirigeant doit pouvoir expliquer ce qui a changé, pendant combien de temps et avec quel effet sur chaque produit. Cette transparence aide à distinguer une protection nécessaire de la marge d’une augmentation impossible à défendre commercialement.
L’enjeu est de relier trois niveaux. Le premier est le marché décrit par l’étude Xerfi, avec sa date et son champ d’observation. Le deuxième est la place de l’entreprise dans ce marché : clientèle, produits, capacité et positionnement. Le troisième est la réalité quotidienne : marge laissée, argent immobilisé, temps de travail, qualité de service et risques acceptés. C’est seulement lorsque ces trois niveaux racontent une histoire cohérente que le dirigeant peut agir avec confiance.
Comment mettre le signal Xerfi en perspective ?
Le chiffre cité dans l’étude sert d’alerte ou de repère. Il ne doit pas être appliqué mécaniquement à une boulangerie, un moulin, une chocolaterie ou un site industriel. Les circuits, les tailles d’entreprise, les contrats et les périodes observées peuvent être différents.
Commencez donc par rechercher dans vos propres données un mouvement comparable, sur deux périodes réellement comparables. Puis descendez d’un niveau : famille de produits, client, canal ou site. Enfin, rapprochez ce mouvement de la marge et des contraintes opérationnelles. Si le signal sectoriel n’apparaît pas dans vos chiffres, ce n’est pas une erreur : c’est une différence à comprendre.
Quelles sont les trois lectures possibles ?
Première lecture : le signal de marché se retrouve dans l’entreprise. Les chiffres internes évoluent dans le même sens et les causes sont identifiées. La priorité est alors de mesurer l’ampleur, de vérifier la capacité à tenir et de décider si le mouvement doit être accompagné, freiné ou sécurisé.
Deuxième lecture : le résultat apparent est compensé ailleurs. Une amélioration sur les prix peut être absorbée par les coûts ; davantage de ventes peut être annulé par le service demandé ; un bon chiffre d’affaires peut immobiliser plus de trésorerie. Le total semble satisfaisant, mais la qualité du résultat reste insuffisante.
Troisième lecture : l’entreprise se distingue du marché. Cette différence peut être un avantage, une spécialisation ou un simple décalage dans le temps. Elle peut aussi signaler une fragilité masquée. Avant de la célébrer ou de la corriger, il faut identifier précisément les produits, les clients et les décisions qui l’expliquent.
Dans les trois cas, la comparaison utile ne s’arrête pas à un pourcentage. Elle doit permettre de répondre à une question simple : qu’est-ce qui s’est vraiment amélioré, qu’est-ce qui s’est dégradé et quelle décision devient possible aujourd’hui ?
Comment suivre un coût sans se perdre dans les moyennes ?
Choisissez d’abord les quelques matières ou postes capables de modifier réellement le résultat. Pour chacun, relevez le coût d’achat, la quantité utilisée, la date d’entrée en stock et les éventuelles conditions contractuelles. Vous pourrez ainsi distinguer le mouvement du marché de ce que votre entreprise supporte effectivement.
Reliez ensuite ce coût aux familles de produits concernées. Une moyenne globale peut masquer une forte exposition sur une recette et une exposition faible sur une autre. Cette lecture permet de choisir où ajuster un prix, revoir un format, modifier une promotion ou accepter temporairement une marge plus faible pour une raison commerciale précise.
Enfin, conservez une trace de l’hypothèse retenue. Si vous pensez que la baisse ou la hausse se transmettra avec deux mois de retard, fixez la date à laquelle vous vérifierez cette hypothèse. Le suivi devient alors un outil de décision, et non une discussion répétée à chaque variation de marché.
Comment organiser une revue utile avec vos propres chiffres ?
Préparez une page unique. En haut, inscrivez la question de l’article et la décision qu’elle pourrait modifier. En dessous, placez les données internes utiles sur deux périodes comparables, leur source et la personne qui les a vérifiées. Une donnée manquante reste « inconnue » : elle ne doit jamais être remplacée par zéro ou par une estimation silencieuse.
Séparez ensuite les faits, les explications possibles et la décision. Un fait se mesure : quantité, prix, coût, marge, délai ou capacité. Une explication reste une hypothèse tant qu’elle n’a pas été vérifiée. Cette distinction évite de transformer une intuition séduisante en certitude collective.
Demandez à une personne de défendre le contre-argument. Que faudrait-il observer pour arriver à une conclusion différente ? Cette étape est particulièrement utile lorsque la décision paraît évidente ou lorsqu’un investissement, un client historique ou un projet déjà engagé rend l’équipe moins critique.
Terminez la revue par une seule décision prioritaire. Précisez son responsable, son échéance, l’indicateur attendu et le seuil qui imposera de corriger ou d’arrêter. Les autres questions restent dans une liste de suivi. Une revue réussie ne produit pas le plus grand nombre d’actions ; elle rend la prochaine décision plus claire et vérifiable.
Le signal de marché à conserver
Selon Xerfi : farines boulangères -9,9 % en 2024 puis -2,5 % en 2025 ; œufs +40 % en 2025 ; beurre +2,5 % après +30,6 % en 2024.
Ce repère reste attaché à sa période, à son champ d’observation et à son statut statistique. Il ne constitue ni une donnée temps réel, ni le diagnostic d’une entreprise particulière.
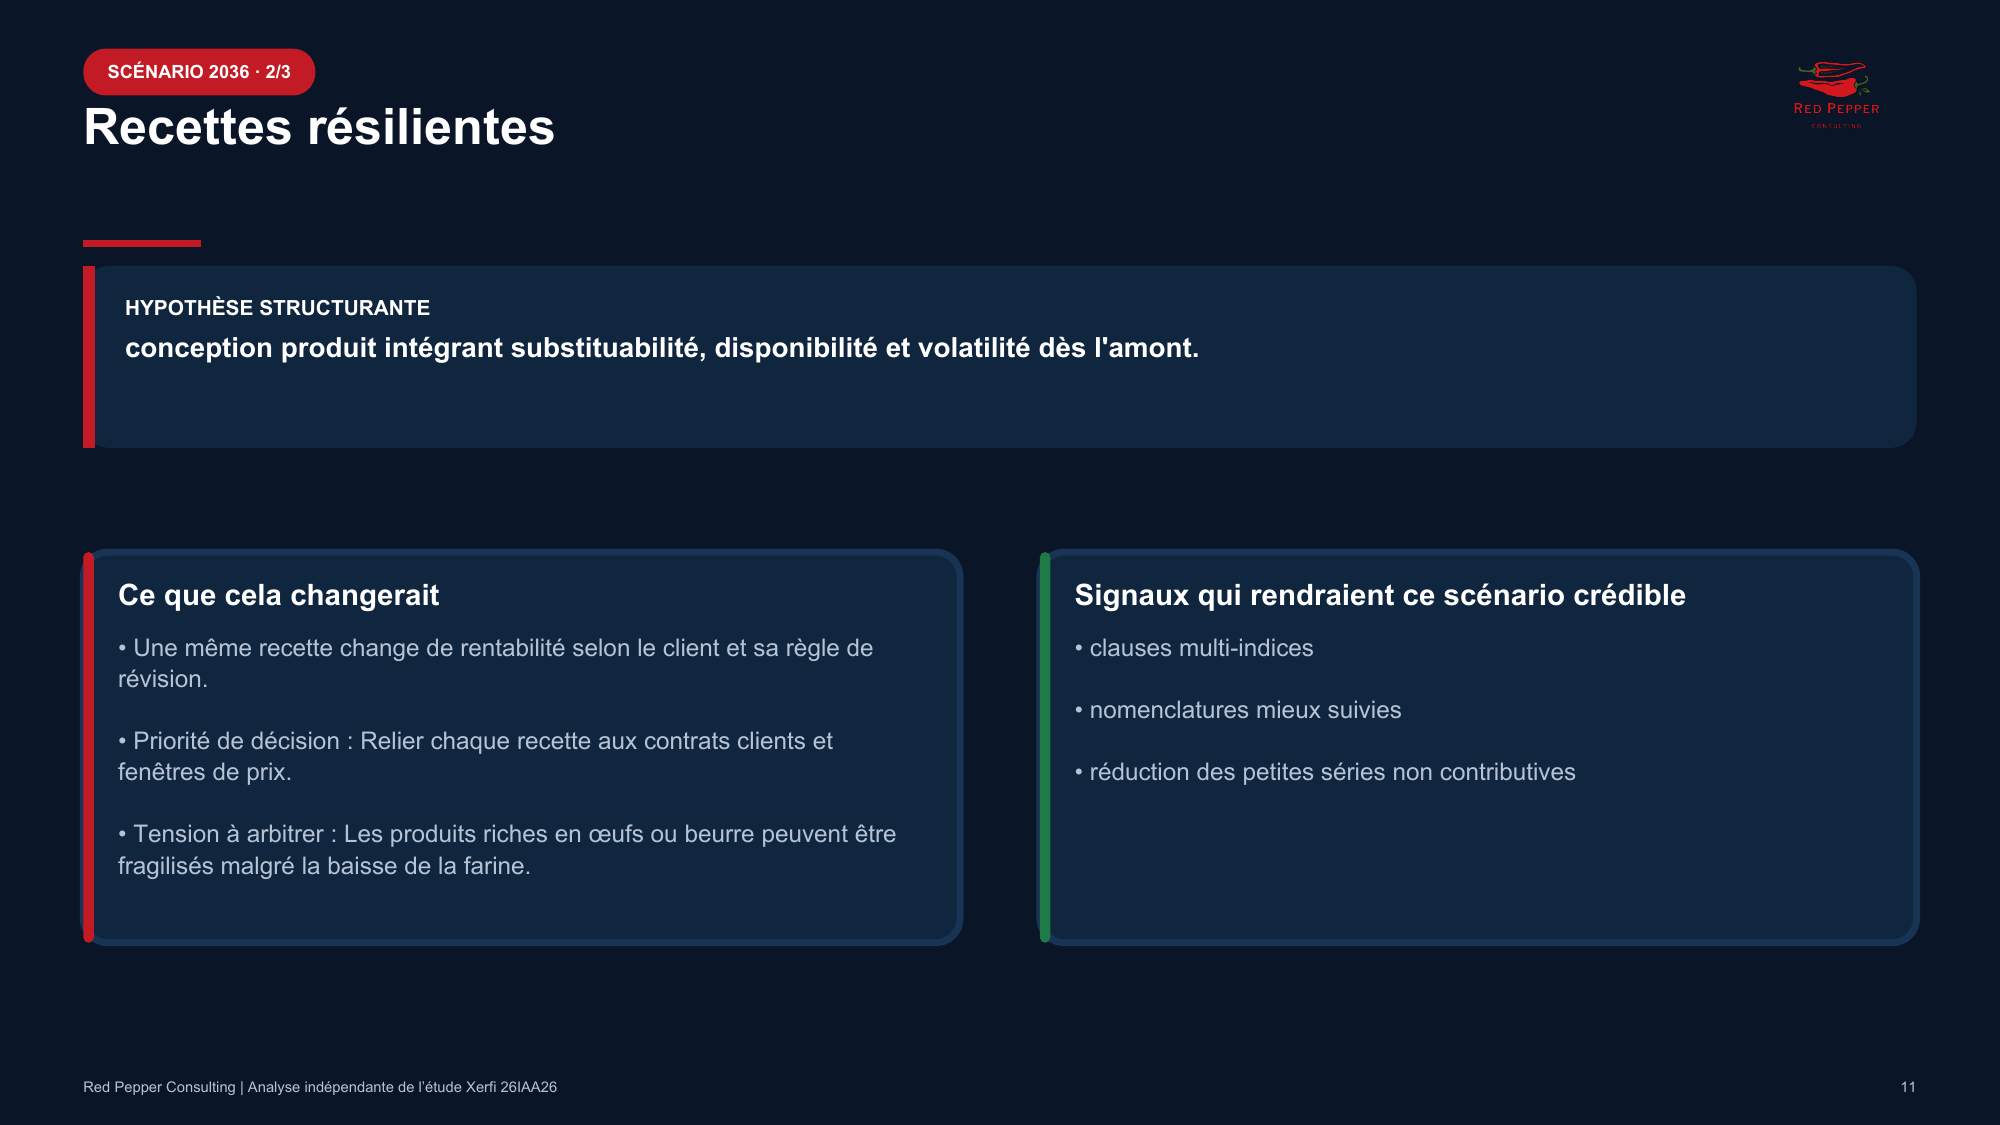
L’unité de décision est la recette vendue
Le coût pertinent part de la nomenclature, du rendement réel et des pertes. Pour chaque ingrédient significatif, renseignez quantité standard, prix d’achat net, date d’effet, fournisseur et possibilité de substitution. Cette base transforme une variation d’indice en euros par unité vendue.
Une hausse des œufs n’a pas le même effet sur un pain, une brioche et une pâtisserie. Une baisse de la farine peut améliorer la contribution du pain sans compenser la hausse d’autres ingrédients sur la viennoiserie.
Ajouter le client et le contrat
Deux produits identiques peuvent avoir des économies différentes selon le client. Le prix peut être révisable, bloqué ou indexé. Promotions, remises, pénalités et coûts logistiques modifient aussi la capacité de répercussion. La matrice utile croise donc intrant, recette, client et règle de prix. Une recette sensible sur un contrat bloqué mérite une action immédiate ; la même recette indexée peut relever d’un simple suivi.
Ne pas confondre précision et complexité
Suivre chaque gramme rendrait le pilotage illisible. La solution est un seuil de matérialité : commencez par les ingrédients qui représentent l’essentiel du coût, les recettes qui portent l’essentiel de la contribution et les clients pour lesquels la répercussion est difficile. Un suivi à trois niveaux suffit souvent : intrants critiques chaque mois, familles chaque trimestre, revue exhaustive lors d’un changement majeur.
Quatre réponses possibles
La réponse peut être commerciale : renégocier le prix ou l’indexation. Technique : reformuler dans les limites de la qualité et des engagements. Industrielle : réduire pertes, surdosages ou rebuts. Stratégique : repositionner, simplifier ou retirer une référence qui mobilise trop de complexité. Une baisse d’intrant n’oblige pas automatiquement à baisser les tarifs ; une hausse n’autorise pas automatiquement une hausse uniforme.
La décision
Construisez une sensibilité en euros par unité et par point de variation pour cinq à dix recettes représentatives. Reliez-la aux volumes, aux clients et aux fenêtres de renégociation. Vous obtiendrez une carte des priorités : protéger, renégocier, reformuler, simplifier ou accepter temporairement la pression.
Quelles questions le dirigeant doit-il poser ?
Avant de décider, il faut transformer le signal sectoriel en questions auxquelles les données de l’entreprise peuvent répondre. Un chiffre de marché donne une direction de recherche ; il ne désigne ni le produit à développer, ni le client à conserver, ni l’investissement à engager.
Grille de décision du dirigeant
- Quels intrants expliquent 80 % de la variation de coût ?
- Quelles recettes concentrent l’exposition non répercutée ?
- Quel client ou contrat empêche l’ajustement ?
- L’action prioritaire est-elle prix, recette, rendement ou portefeuille ?
Ces questions doivent être renseignées avec les données internes de l’entreprise : prix réellement encaissés, volumes comparables, coûts complets, capacité, service et concentration selon le sujet. Une donnée sectorielle donne un signal ; elle ne remplace pas ce travail.
Comment passer du constat à la décision ?
Une analyse utile doit déboucher sur une décision limitée, vérifiable et réversible lorsque l’incertitude reste forte. Commencez par la plus petite action capable de confirmer ou d’infirmer votre lecture : isoler une famille, recalculer un client, comparer deux périodes, tester un prix ou documenter un risque.
Donnez ensuite à cette action un responsable, une date et un indicateur. Sans ces trois éléments, le diagnostic reste une intention. Le mois suivant, vérifiez si l’effet attendu apparaît réellement et si un effet secondaire a été créé ailleurs dans l’entreprise.
Agir sur trois horizons
- Dans les 30 jours : Sélectionner les recettes et intrants matériels.
- Dans les 3 à 12 mois : Convertir la variation d’achat en euros par unité vendue. Appliquer volumes, contrats et dates de renégociation.
- Au-delà : Classer les actions selon l’exposition et la contribution.
Ce qui ferait changer la conclusion
La conclusion doit être revue si le champ réel diffère de celui décrit, si les données internes contredisent le signal sectoriel, si la contribution n’est pas mesurée sur un service comparable, ou si une dépendance critique n’a pas été intégrée. Le contre-argument n’est pas décoratif : il fixe les conditions dans lesquelles une autre décision devient préférable.
Ce qu’il faut retenir
- Le chiffre sectoriel est un signal daté, pas le diagnostic de votre entreprise.
- Une évolution doit être séparée entre prix, quantités, produits, clients et changements d’activité.
- Le chiffre d’affaires doit être rapproché de la marge, de la trésorerie, du travail demandé et du risque.
- La meilleure décision est celle dont les conditions de réussite et d’arrêt sont définies avant l’action.
- Les données internes restent indispensables pour confirmer ou contredire la lecture proposée.
Pour aller plus loin sur Red Pepper Consulting
- retrouver les autres analyses approfondies de Red Pepper Consulting
- découvrir les accompagnements sur mesure
- approfondir ces questions avec une formation
Sources et limites
- Xerfi, La boulangerie, viennoiserie, pâtisserie (BVP) industrielle, référence 26IAA26, corps publié en février 2026.
- Pages mobilisées : 26, 43, 46-47, 55.
- Fiche officielle : https://www.xerfi.com/presentationetude/le-marche-de-la-boulangerie-industrielle_iaa26
- Les données tierces citées dans l’étude restent attribuées à leurs sources d’origine via Xerfi.
- Les graphiques Xerfi ne sont pas reproduits. Les représentations sont des créations Red Pepper Consulting.
- Les constats sont datés selon l’étude et ne font pas l’objet d’une actualisation automatique.
Le dossier complet et son outil intégré
Le document téléchargeable transforme l’analyse en un support visuel et partageable. Il réunit le signal de marché, ses limites, les décisions à préparer et l’outil pratique associé.
Chaque semaine, une nouvelle analyse. Ne les loupez pas : inscrivez-vous pour être informé de leur sortie.