 Red Pepper Consulting
Votre chiffre d’affaires augmente : vendez-vous vraiment plus ?
Votre chiffre d’affaires augmente, mais vendez-vous plus ? Une méthode simple pour séparer l’effet des prix, des quantités et des produits vendus.
Votre chiffre d’affaires peut augmenter sans que vous vendiez davantage. La hausse peut venir de vos prix ou du fait que vos clients choisissent des produits différents. Pour comprendre ce qui se passe réellement, comparez les quantités vendues, les prix réellement encaissés et la marge laissée par chaque famille de produits. Vous saurez ainsi si votre progression est solide.
En partenariat avec EKIP, les équipementiers du goût
Voir son chiffre d’affaires progresser est naturellement rassurant. C’est souvent le premier chiffre que l’on consulte pour savoir si l’entreprise avance dans la bonne direction. Pourtant, pris seul, il ne dit pas ce qui a réellement changé dans le magasin ou dans l’atelier.
Avez-vous servi davantage de clients ? Vendu plus de pains, de viennoiseries ou de pâtisseries ? Augmenté vos prix ? Vos clients ont-ils choisi des produits différents ? La progression vient-elle d’une nouvelle activité ou d’une commande exceptionnelle ? Selon la réponse, la même hausse de chiffre d’affaires peut annoncer une amélioration solide, une situation fragile ou simplement un changement de modèle.
L’analyse qui suit part d’un signal présenté dans l’étude Xerfi La boulangerie, viennoiserie, pâtisserie industrielle, référence 26IAA26, publiée en février 2026. Cette étude porte sur la BVP industrielle : son périmètre n’est donc pas celui d’une boulangerie artisanale. Elle offre néanmoins un point de départ utile pour poser une question que tout dirigeant peut appliquer à ses propres comptes.
Les chiffres cités restent attachés à l’étude et à leur période. Ils ne décrivent pas automatiquement la situation actuelle de votre entreprise.
Pourquoi le chiffre d’affaires peut-il donner une fausse impression ?
Selon l’étude Xerfi, le chiffre d’affaires des fabricants de BVP aurait progressé d’environ 2 % en 2025. Dans le même temps, les prix à la sortie des usines auraient augmenté de plus de 5 %, tandis que les volumes seraient restés stables ou auraient reculé selon les circuits.
Ces données n’ont pas exactement le même périmètre. Il serait donc incorrect de soustraire simplement 5 % à 2 % pour en tirer une baisse précise des volumes. Elles font cependant apparaître un décalage important : la progression du chiffre d’affaires ne semble pas reposer uniquement sur davantage de produits vendus.
Pour un artisan, le raisonnement est le même. Imaginons que votre chiffre d’affaires mensuel augmente de 4 %. Cette hausse peut venir de plusieurs situations très différentes :
- vous avez réellement vendu davantage de produits ;
- vous avez augmenté vos prix sans vendre plus ;
- vous avez vendu moins de produits, mais à un prix moyen plus élevé ;
- vos clients ont choisi davantage de pâtisseries ou de formules, et moins de produits à petit prix ;
- une commande exceptionnelle ou une nouvelle activité a modifié la comparaison.
Dans les cinq cas, le chiffre d’affaires peut être en hausse. Mais les décisions à prendre ne sont pas les mêmes.
Si les quantités progressent, il faut vérifier que la production, les équipes et le service peuvent suivre. Si la hausse vient des prix, il faut observer si les clients continuent à acheter et si la marge s’améliore réellement. Si elle vient du choix de produits plus chers, il faut comprendre si cette évolution est durable. Enfin, si elle repose sur un événement exceptionnel, il ne faut pas construire tout le budget de l’année sur cette seule performance.
Comment séparer simplement les prix et les quantités ?
Le point de départ tient dans une relation très simple :
Chiffre d’affaires = quantité vendue × prix moyen réellement encaissé.
Le prix réellement encaissé est plus utile que le tarif affiché. Il tient compte des remises, des offres, des formules et des gestes commerciaux. C’est bien ce prix moyen qui entre réellement dans le chiffre d’affaires.
Prenons un exemple fictif volontairement simple. Une entreprise vend 1 000 unités à 10 euros en moyenne. Elle réalise donc 10 000 euros de chiffre d’affaires. L’année suivante, elle vend 950 unités à 10,80 euros en moyenne. Son chiffre d’affaires atteint alors 10 260 euros.
La progression est de 2,6 %. Pourtant, le nombre d’unités vendues baisse de 5 %.
Dire « nous vendons plus » serait faux. La conclusion exacte est : la hausse du prix moyen compense, pour le moment, la baisse des quantités vendues.
Cette précision change immédiatement les questions à poser. Pourquoi les quantités baissent-elles ? La diminution était-elle volontaire, par exemple parce que l’entreprise a abandonné des ventes peu rentables ? Les clients acceptent-ils le nouveau prix ? La marge progresse-t-elle suffisamment ? Cette situation peut-elle durer sans fragiliser la fréquentation ?
L’objectif n’est pas de produire un calcul compliqué. Il est de ne pas confondre une hausse de prix, une hausse des ventes et une amélioration de la rentabilité.
Pourquoi le choix des produits change-t-il aussi le résultat ?
Dans une boulangerie, tous les produits ne sont ni vendus au même prix ni associés au même travail. Si les clients achètent davantage de produits à prix élevé, le panier moyen et le chiffre d’affaires peuvent progresser sans augmentation du nombre total d’articles vendus.
À l’inverse, vous pouvez accueillir plus de clients et vendre davantage d’unités, tout en voyant la marge progresser moins vite si les ventes se déplacent vers des produits qui contribuent moins au résultat.
Les spécialistes parlent d’« effet de mix ». Pour un artisan, la traduction est plus directe : quels produits prennent de la place dans mes ventes, et que me laissent-ils réellement ?
Il ne suffit donc pas de comparer le total de janvier avec celui de janvier précédent. Il faut descendre d’un niveau et examiner quelques grandes familles cohérentes : pains, viennoiseries, pâtisseries, snacking ou toute autre famille adaptée à votre activité. Il n’est pas nécessaire de commencer par chaque référence. Les principales familles révèlent déjà une grande partie de l’évolution.
Pour chacune, regardez :
- le chiffre d’affaires ;
- les quantités vendues ;
- le prix moyen réellement encaissé ;
- la marge obtenue ;
- la place prise dans les ventes totales.
Vous pourrez alors distinguer une famille qui progresse grâce à davantage de ventes, une autre qui tient surtout grâce aux prix et une troisième dont la baisse est masquée par la moyenne générale.
Que nous apprend la différence entre les circuits de vente ?
Sur le cumul annuel mobile à juin 2025 cité dans l’étude, la BVP préemballée vendue en grandes surfaces recule d’environ 1,4 % en valeur et de 0,4 % en volume.
Dans le même temps, la consommation des ménages en pain, tous circuits confondus, est estimée en hausse d’environ 4 % en valeur et de 1 % en volume.
À première vue, ces deux constats peuvent sembler contradictoires. Ils ne le sont pas nécessairement. Ils ne concernent ni exactement les mêmes produits, ni les mêmes lieux de vente, ni le même champ d’observation.
Cette différence est importante pour un boulanger. Un chiffre national ou sectoriel n’est jamais une photographie exacte de son commerce. La grande distribution, les fabricants industriels, les boulangeries artisanales, les chaînes et les autres circuits peuvent évoluer de façons différentes. Même deux boulangeries proches peuvent connaître des situations opposées selon leur emplacement, leur clientèle, leur offre et leur organisation.
Il faut donc utiliser l’étude comme un signal, et non comme un verdict. Elle invite à vérifier si la valeur progresse plus vite que les quantités. La réponse utile se trouve ensuite dans vos données de caisse et vos familles de produits, puis dans votre marge, sur des périodes réellement comparables.
Une baisse des quantités est-elle toujours une mauvaise nouvelle ?
Non. C’est précisément pour cela qu’il faut aller plus loin que le chiffre d’affaires.
Une entreprise peut vendre moins d’unités et aller mieux. C’est le cas, par exemple, si elle a volontairement abandonné des ventes peu rentables, supprimé une offre trop complexe ou mieux valorisé un travail jusque-là insuffisamment rémunéré. Le chiffre d’affaires peut rester stable ou progresser légèrement tandis que la marge et les conditions de travail s’améliorent.
À l’inverse, vendre davantage ne garantit pas une amélioration. Une hausse des quantités peut mobiliser plus d’heures, accroître les tensions de production ou nécessiter davantage de trésorerie, sans laisser une marge suffisante.
Voici quatre situations à distinguer :
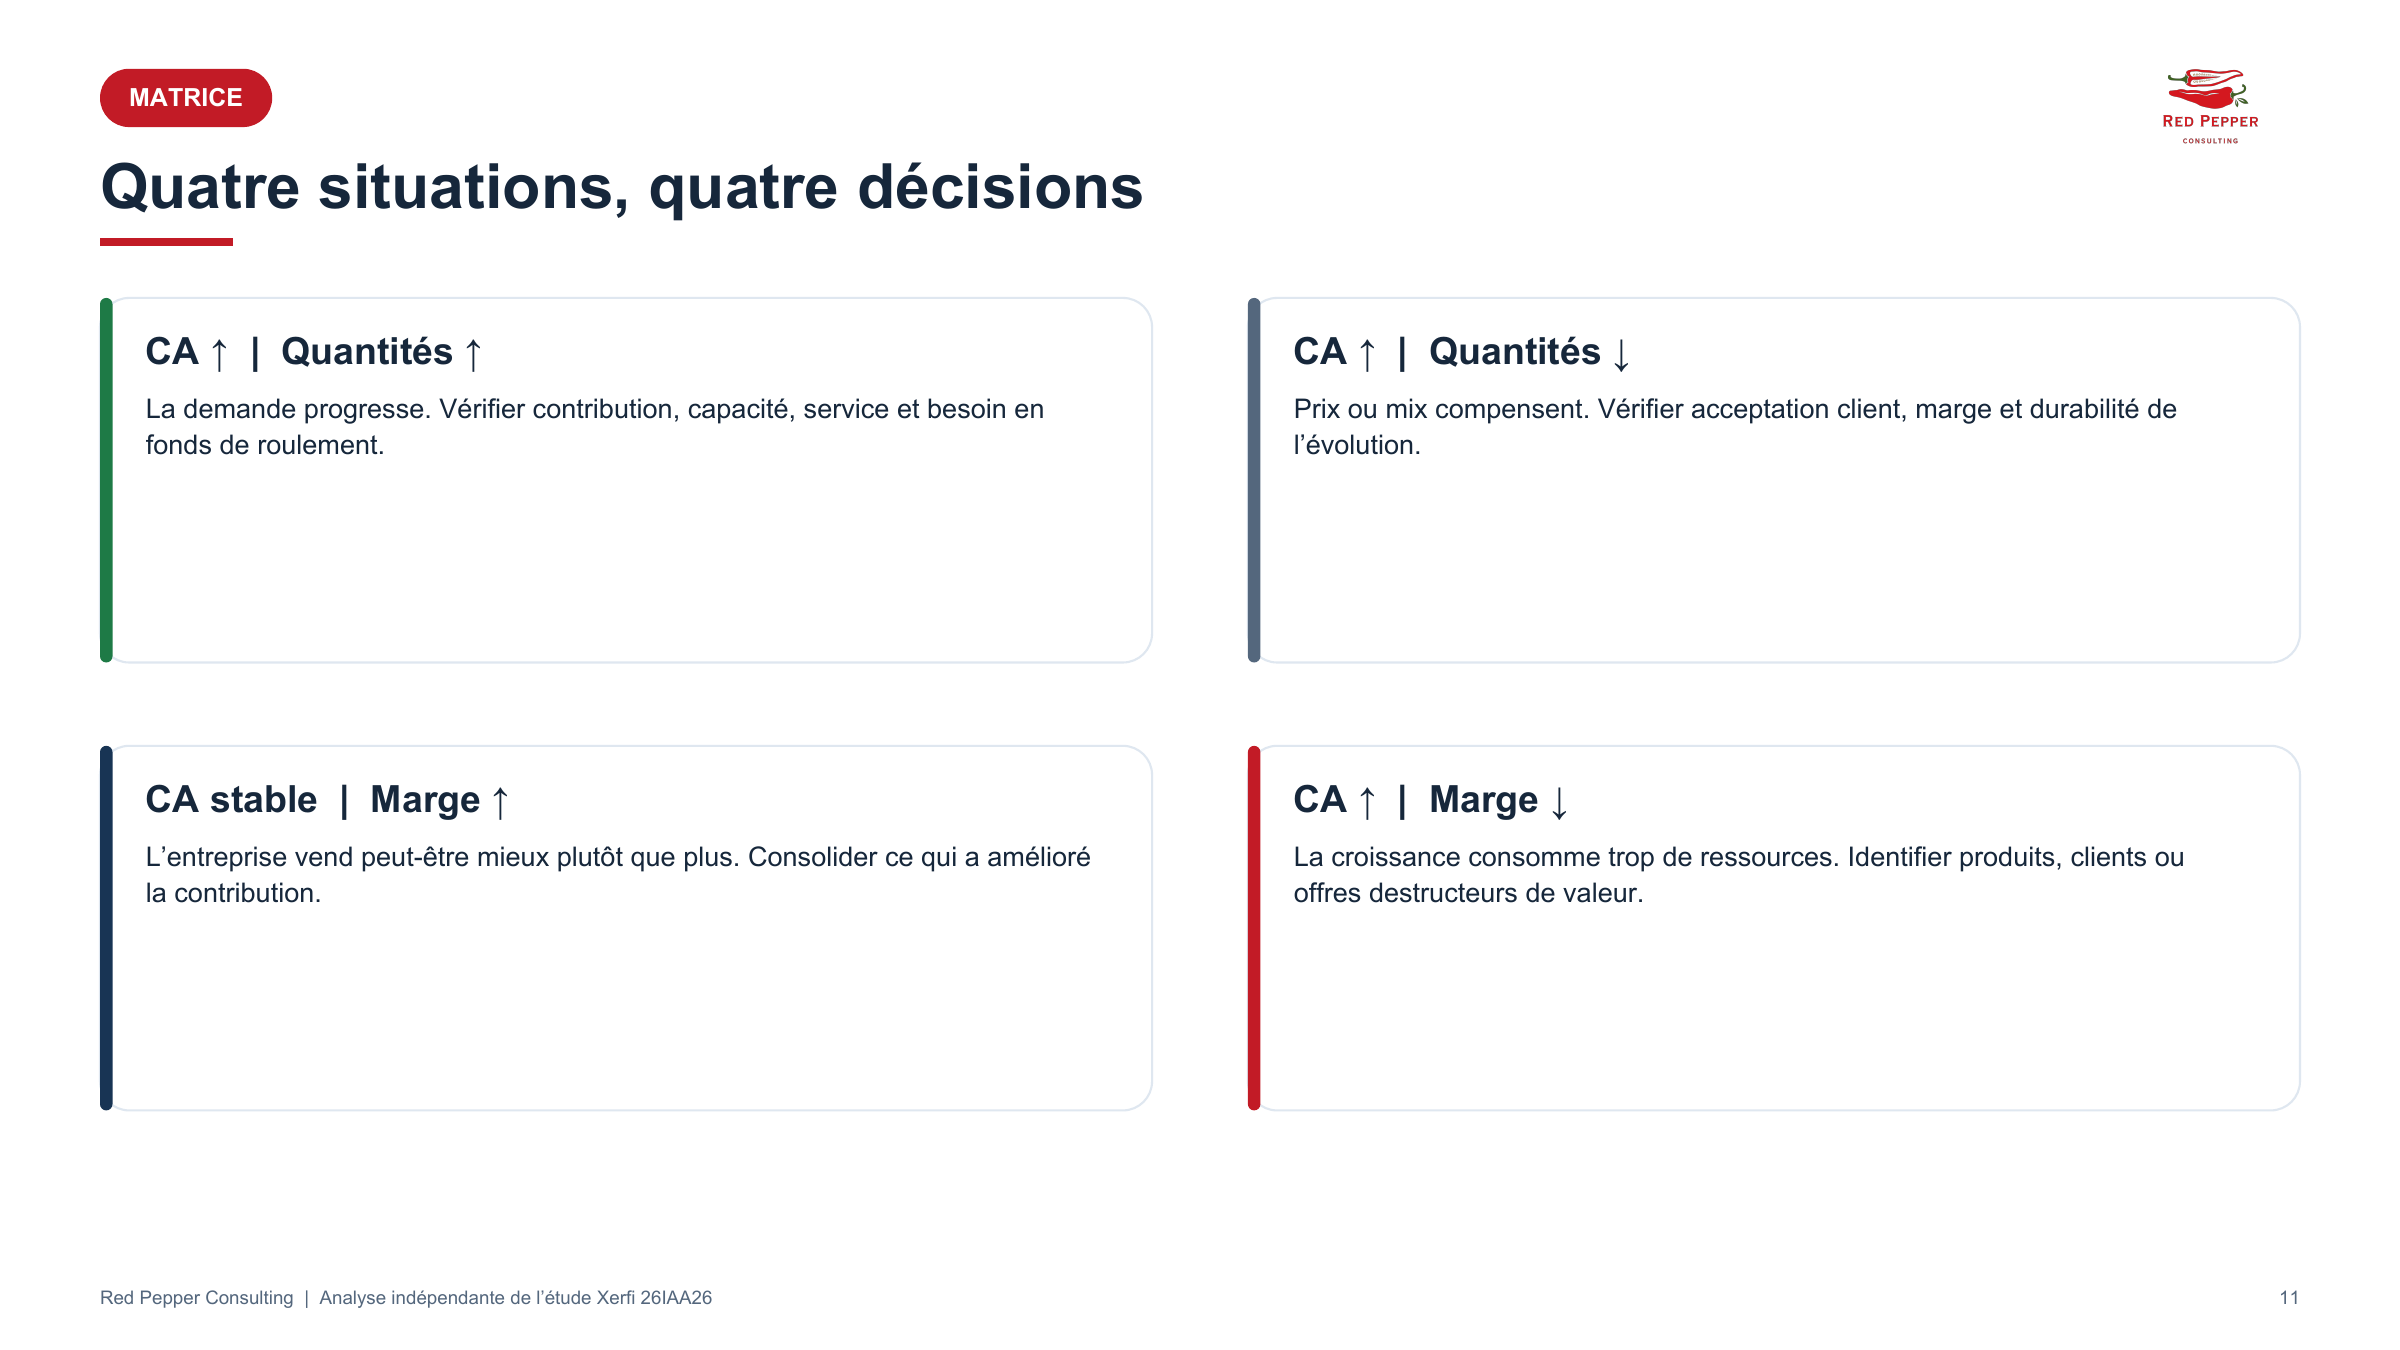
Ces situations ne donnent pas automatiquement une réponse. Elles orientent le diagnostic. La bonne question n’est pas seulement « combien ai-je encaissé ? », mais « qu’ai-je dû vendre, produire et mobiliser pour obtenir ce résultat ? ».
Quelles erreurs de lecture faut-il éviter ?
La première erreur consiste à comparer des périodes qui ne se ressemblent pas. Un mois comprenant une fête, des vacances, une fermeture, un événement local ou une commande exceptionnelle ne doit pas être commenté comme un mois ordinaire.
La deuxième consiste à regarder le tarif au lieu du prix réellement encaissé. Une hausse de carte peut être en partie effacée par les remises, les promotions ou la modification des achats.
La troisième consiste à s’arrêter à la moyenne. Un prix moyen en hausse peut cacher la baisse d’une famille importante ou un déplacement vers des produits plus chers. De même, un volume global stable peut masquer une forte progression sur une famille et un recul sur une autre.
La quatrième consiste à confondre chiffre d’affaires et marge. Le chiffre d’affaires mesure ce que vous facturez ou encaissez. Il ne dit pas, à lui seul, ce qu’il reste après les coûts nécessaires pour produire et vendre.
Enfin, il faut éviter de transformer une donnée sectorielle datée en vérité actuelle sur son entreprise. Les chiffres Xerfi cités ici donnent un cadre de réflexion. Ils ne remplacent ni les données de caisse, ni la comptabilité, ni l’observation du terrain.
Quelles décisions prendre selon la cause de la hausse ?
Si la progression vient surtout des quantités, demandez-vous si les produits qui progressent sont ceux que vous souhaitez développer. Vérifiez aussi que l’équipe, le matériel et l’organisation peuvent absorber cette demande sans dégrader le service.
Si elle vient surtout des prix, observez l’évolution des quantités et de la marge sur plusieurs périodes. Une hausse de prix peut être nécessaire et saine. Elle devient fragile si elle compense seulement une baisse continue des achats sans améliorer suffisamment le résultat.
Si elle vient du choix de produits plus chers ou plus rentables, identifiez ce qui a provoqué ce déplacement. Est-ce une évolution durable de la demande, un meilleur conseil en vente, une nouvelle présentation de l’offre ou un effet temporaire ? Cette compréhension permet de consolider le résultat au lieu de simplement le constater.
Si elle vient d’un nouveau client, d’une nouvelle gamme ou d’une commande inhabituelle, séparez cette activité du reste. Vous saurez ainsi si le cœur de l’entreprise progresse lui aussi.
Enfin, si le chiffre d’affaires augmente mais que la marge recule, ne cherchez pas immédiatement davantage de volume. Commencez par repérer les produits ou les ventes qui consomment beaucoup de travail sans contribuer suffisamment au résultat.
Comment réaliser un premier diagnostic en 30 jours ?
Commencez petit. Choisissez deux périodes comparables, par exemple un mois récent et le même mois de l’année précédente, en notant les événements qui pourraient fausser la lecture.
Puis suivez six étapes :
- Regroupez vos ventes par grandes familles de produits.
- Relevez pour chaque famille le chiffre d’affaires et les quantités vendues.
- Calculez le prix moyen réellement encaissé en divisant le chiffre d’affaires par les quantités.
- Comparez la marge obtenue, sans la confondre avec le chiffre d’affaires.
- Repérez ce qui vient des prix, des quantités, du choix des produits ou d’un changement d’activité.
- Choisissez une décision concrète à tester et un indicateur à suivre le mois suivant.
Cette décision peut être de défendre un prix, de mieux mettre en avant une famille, de simplifier une offre, de revoir une vente peu rentable ou de vérifier pourquoi une quantité baisse. L’important est de relier l’analyse à une action précise.
Sur trois à douze mois, élargissez ensuite l’observation. Reliez les ventes à l’organisation : temps de travail, capacité de production, qualité de service, ruptures, stocks et trésorerie nécessaire au fonctionnement. Vous verrez alors si la croissance améliore réellement l’entreprise ou si elle lui demande toujours plus d’efforts pour un résultat insuffisant.
Quelles questions poser lors de votre prochaine revue d’activité ?
Réunissez vos chiffres autour de cinq questions simples :
- La hausse vient-elle d’un prix réellement encaissé ou seulement d’un tarif affiché ?
- Vendez-vous davantage d’unités sur les produits qui contribuent réellement à la marge ?
- Vos clients choisissent-ils des produits différents, et cette évolution est-elle durable ?
- Une commande, un nouveau client ou une nouvelle activité fausse-t-il la comparaison ?
- Prendriez-vous la même décision si les effets des prix, des quantités et du choix des produits étaient séparés ?
Ces questions permettent de sortir du commentaire général — « le chiffre est bon » ou « le chiffre est mauvais » — pour entrer dans une discussion de dirigeant : que voulons-nous développer, que devons-nous corriger et avec quelles conséquences pour l’entreprise ?
Ce qu’il faut retenir
- Une hausse du chiffre d’affaires ne signifie pas automatiquement que vous vendez plus.
- Le même résultat peut venir des prix, des quantités, du choix des produits ou d’un changement d’activité.
- Une baisse des quantités n’est pas toujours mauvaise si elle améliore la marge ou les conditions de fonctionnement.
- Une hausse des ventes n’est pas toujours saine si elle mobilise trop de travail ou dégrade la marge.
- Les données Xerfi donnent un repère sectoriel daté ; vos propres chiffres restent indispensables pour décider.
- La bonne lecture relie toujours les ventes à la marge, à l’organisation et à la capacité réelle de l’entreprise.
Le dossier complet et son outil intégré
Le document téléchargeable transforme l’analyse en un support visuel et partageable. Il réunit le signal de marché, ses limites, les décisions à préparer et l’outil « Calculateur de réconciliation prix volume mix ».
Chaque semaine, une nouvelle analyse. Ne les loupez pas : inscrivez-vous pour être informé de leur sortie.
Pour aller plus loin sur Red Pepper Consulting
- Retrouver les autres analyses approfondies de Red Pepper Consulting
- Découvrir les accompagnements sur mesure
- Approfondir ces questions avec une formation
- Parcourir la bibliothèque de ressources pour dirigeants
Sources et limites
- Xerfi, La boulangerie, viennoiserie, pâtisserie industrielle, référence 26IAA26, étude publiée en février 2026.
- Pages mobilisées : 25, 38-40, 43, 47 et 49-50.
- Les données tierces reprises dans l’étude restent attribuées à leurs sources d’origine via Xerfi.
- Les graphiques Xerfi ne sont pas reproduits.
- Les constats sont datés et ne sont pas actualisés automatiquement.
- Les données sectorielles ne remplacent pas l’analyse des ventes et des coûts de votre entreprise.
- Cette publication est une analyse indépendante de Red Pepper Consulting, sans partenariat ni validation de Xerfi.