 Red Pepper Consulting
Une croissance sans volume améliore-t-elle vraiment la marge et la trésorerie ?
La première partie séparait prix, volume et répartition des ventes. Celle-ci pose la question suivante : que reste-t-il d'une croissance en valeur une fois les coûts, les remises, les…
La première partie séparait prix, volume et répartition des ventes. Celle-ci pose la question suivante : que reste-t-il d’une croissance en valeur une fois les coûts, les remises, les stocks et le financement absorbés ? Les moyennes sectorielles ne décrivent aucune entreprise en particulier. Elles rappellent cependant qu’un petit écart de coût, de remise ou de productivité peut absorber une part importante de la croissance affichée.
En partenariat avec EKIP, les équipementiers du goût
Cette analyse s’appuie sur l’étude Xerfi La boulangerie, viennoiserie, pâtisserie (BVP) industrielle (26IAA26, février 2026), disponible à l’achat sur le site de Xerfi. Elle en examine un signal précis avec une analyse et un outil propres à Red Pepper Consulting.
Cette lecture conserve les chiffres, les périodes et les nuances de l’étude. Elle les traduit en questions de gestion plus faciles à utiliser, sans prétendre décrire automatiquement la situation actuelle de chaque entreprise.
Pourquoi cette question mérite-t-elle plus qu’une réponse rapide ?
Pour un fabricant, artisan ou dirigeant de boulangerie, la question « une croissance sans volume améliore-t-elle vraiment la marge et la trésorerie ? » ne relève pas seulement de la statistique. Elle peut modifier un prix, une gamme, une relation commerciale, un recrutement ou un investissement. Une conclusion trop rapide risque donc de conduire à une décision difficile à corriger quelques mois plus tard.
Le premier piège consiste à regarder le total sans chercher ce qui l’explique. Une évolution peut venir des quantités, des prix, des produits vendus ou d’un changement dans l’activité. Tant que ces causes restent mélangées, le dirigeant sait que le chiffre bouge, mais pas si l’entreprise devient réellement plus solide.
Le deuxième piège est de confondre activité et résultat. Produire ou vendre davantage peut demander plus d’heures, plus de stock, plus de financement ou davantage d’efforts commerciaux. La bonne lecture rapproche donc toujours le chiffre observé de la marge, de la trésorerie et de la capacité de l’équipe à tenir dans la durée.
L’enjeu est de relier trois niveaux. Le premier est le marché décrit par l’étude Xerfi, avec sa date et son champ d’observation. Le deuxième est la place de l’entreprise dans ce marché : clientèle, produits, capacité et positionnement. Le troisième est la réalité quotidienne : marge laissée, argent immobilisé, temps de travail, qualité de service et risques acceptés. C’est seulement lorsque ces trois niveaux racontent une histoire cohérente que le dirigeant peut agir avec confiance.
Comment mettre le signal Xerfi en perspective ?
Le chiffre cité dans l’étude sert d’alerte ou de repère. Il ne doit pas être appliqué mécaniquement à une boulangerie, un moulin, une chocolaterie ou un site industriel. Les circuits, les tailles d’entreprise, les contrats et les périodes observées peuvent être différents.
Commencez donc par rechercher dans vos propres données un mouvement comparable, sur deux périodes réellement comparables. Puis descendez d’un niveau : famille de produits, client, canal ou site. Enfin, rapprochez ce mouvement de la marge et des contraintes opérationnelles. Si le signal sectoriel n’apparaît pas dans vos chiffres, ce n’est pas une erreur : c’est une différence à comprendre.
Quelles sont les trois lectures possibles ?
Première lecture : le signal de marché se retrouve dans l’entreprise. Les chiffres internes évoluent dans le même sens et les causes sont identifiées. La priorité est alors de mesurer l’ampleur, de vérifier la capacité à tenir et de décider si le mouvement doit être accompagné, freiné ou sécurisé.
Deuxième lecture : le résultat apparent est compensé ailleurs. Une amélioration sur les prix peut être absorbée par les coûts ; davantage de ventes peut être annulé par le service demandé ; un bon chiffre d’affaires peut immobiliser plus de trésorerie. Le total semble satisfaisant, mais la qualité du résultat reste insuffisante.
Troisième lecture : l’entreprise se distingue du marché. Cette différence peut être un avantage, une spécialisation ou un simple décalage dans le temps. Elle peut aussi signaler une fragilité masquée. Avant de la célébrer ou de la corriger, il faut identifier précisément les produits, les clients et les décisions qui l’expliquent.
Dans les trois cas, la comparaison utile ne s’arrête pas à un pourcentage. Elle doit permettre de répondre à une question simple : qu’est-ce qui s’est vraiment amélioré, qu’est-ce qui s’est dégradé et quelle décision devient possible aujourd’hui ?
Que faut-il regarder derrière la performance affichée ?
Commencez par séparer ce qui relève de l’activité et ce qui relève de sa qualité. L’activité se lit dans les quantités, le nombre de commandes, les clients servis ou les heures produites. Sa qualité se lit dans la marge, les conditions de paiement, les efforts nécessaires et la capacité à répéter le résultat sans épuiser l’organisation.
Une amélioration durable doit pouvoir être expliquée avec des mots simples. Quel produit progresse ? À quel prix réellement encaissé ? Avec quel coût supplémentaire ? Dans quel délai l’argent revient-il dans la trésorerie ? Si l’équipe ne peut répondre qu’avec un total ou une moyenne, le diagnostic est encore trop général.
Regardez également ce qui ne se voit pas immédiatement dans le compte de résultat : une dépendance accrue envers un client, un report d’entretien, des heures supplémentaires devenues habituelles ou un stock qui augmente. Ces éléments ne rendent pas la croissance mauvaise par principe. Ils indiquent seulement son véritable prix et permettent au dirigeant de décider en connaissance de cause.
Comment organiser une revue utile avec vos propres chiffres ?
Préparez une page unique. En haut, inscrivez la question de l’article et la décision qu’elle pourrait modifier. En dessous, placez les données internes utiles sur deux périodes comparables, leur source et la personne qui les a vérifiées. Une donnée manquante reste « inconnue » : elle ne doit jamais être remplacée par zéro ou par une estimation silencieuse.
Séparez ensuite les faits, les explications possibles et la décision. Un fait se mesure : quantité, prix, coût, marge, délai ou capacité. Une explication reste une hypothèse tant qu’elle n’a pas été vérifiée. Cette distinction évite de transformer une intuition séduisante en certitude collective.
Demandez à une personne de défendre le contre-argument. Que faudrait-il observer pour arriver à une conclusion différente ? Cette étape est particulièrement utile lorsque la décision paraît évidente ou lorsqu’un investissement, un client historique ou un projet déjà engagé rend l’équipe moins critique.
Terminez la revue par une seule décision prioritaire. Précisez son responsable, son échéance, l’indicateur attendu et le seuil qui imposera de corriger ou d’arrêter. Les autres questions restent dans une liste de suivi. Une revue réussie ne produit pas le plus grand nombre d’actions ; elle rend la prochaine décision plus claire et vérifiable.
Le signal de marché à conserver
Dans le panel Xerfi 2023, les achats et matières représentent 51,6 % du chiffre d’affaires, les frais de personnel 22,2 %, l’EBE 5,7 % et le résultat net 1,0 %.
Ce repère reste attaché à sa période, à son champ d’observation et à son statut statistique. Il ne constitue ni une donnée temps réel, ni le diagnostic d’une entreprise particulière.
Le chiffre d’affaires et la trésorerie n’ont pas le même calendrier
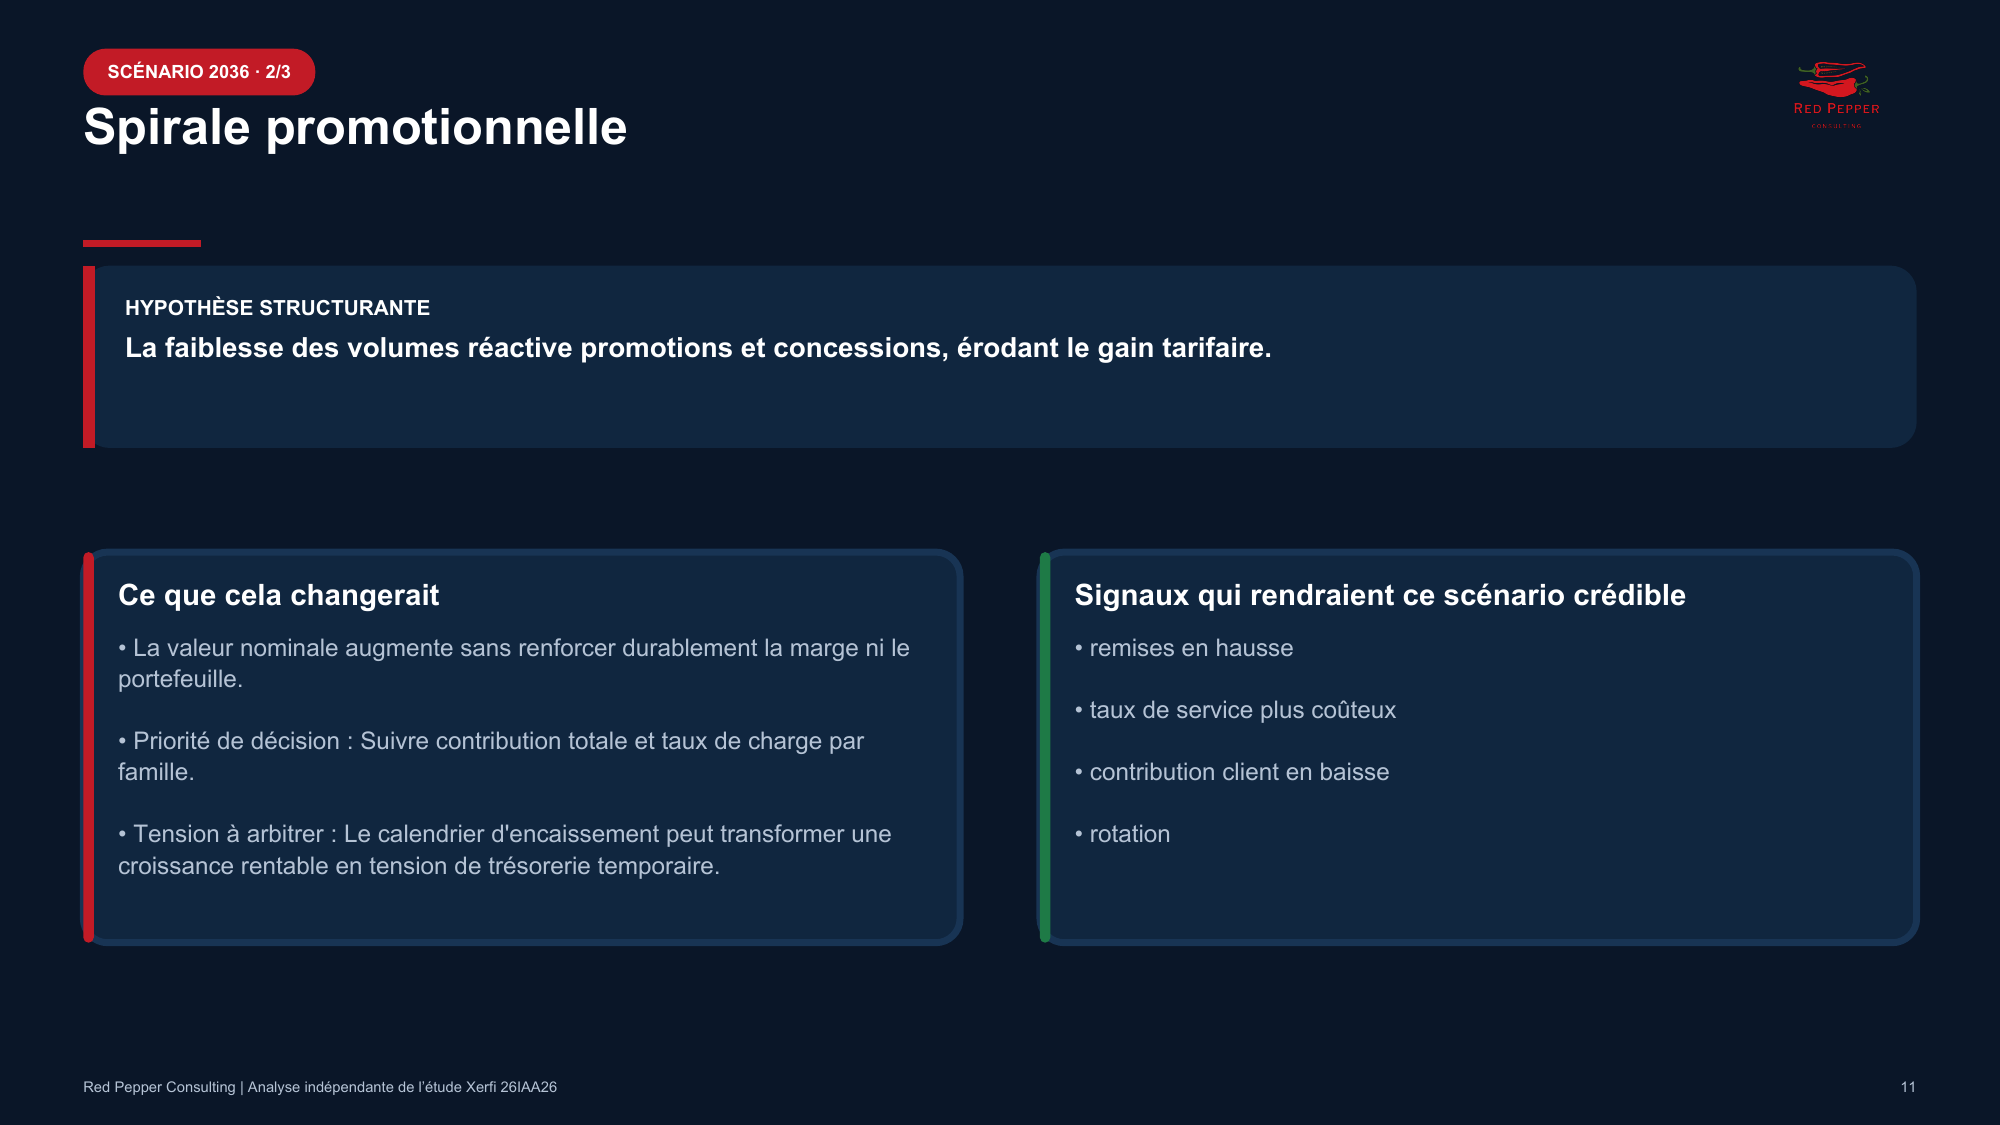
Une hausse tarifaire apparaît dans le chiffre d’affaires au moment de la facturation. Son effet en trésorerie dépend du délai de paiement, des avoirs, des promotions, des stocks et du financement nécessaire pour servir l’activité. Dans une entreprise qui achète avant de produire et encaisse après livraison, la croissance peut augmenter le besoin en fonds de roulement avant d’améliorer la trésorerie.
Suivez la chaîne : prix facturé, prix réellement encaissé, marge sur coûts variables, marge après complexité de service, résultat opérationnel, variation du besoin en fonds de roulement, puis trésorerie.
Une hausse de prix n’est utile que si elle dépasse les fuites
Les fuites les plus fréquentes sont les remises supplémentaires, la détérioration de la répartition des ventes entre les produits, les petites séries, l’énergie, l’intérim, les rebuts, le transport urgent et les litiges. Une hausse de 5 % ne vaut pas 5 % de marge supplémentaire si elle compense des intrants déjà renchéris ou exige davantage de service. Regardez aussi la contribution absolue : une contribution unitaire meilleure sur un volume plus faible peut produire moins d’euros au total.
Le part de la capacité réellement utilisée change la lecture
Une ligne ou un laboratoire supporte des coûts fixes. Lorsque les volumes diminuent, ces coûts se répartissent sur moins d’unités. L’amélioration du prix peut coexister avec une hausse du coût fixe unitaire. L’inverse est possible : une entreprise proche de la saturation peut préférer moins de volume, mieux valorisé, pour réduire heures supplémentaires, changements de série et ruptures de service.
Quatre tests pour qualifier la croissance
Une croissance sans volume peut restaurer une marge comprimée, financer l’outil ou réduire une exposition client. Elle doit toutefois passer quatre tests : contribution totale, conversion en trésorerie, usage de la capacité et capacité à durer commerciale. Une croissance qui passe les quatre est utile, même avec moins d’unités. Une croissance qui échoue sur plusieurs dimensions doit être requalifiée.
La décision
Construisez un pont entre l’ancien chiffre d’affaires et le nouveau, puis continuez jusqu’à la contribution, à l’EBE et à la trésorerie. Ajoutez la part de la capacité réellement utilisée et le taux de service. Si le prix réellement encaissé améliore contribution et cash sans dégrader le portefeuille, défendez-le. Si la marge progresse mais que la trésorerie se tend, travaillez les conditions commerciales et les stocks. Si la capacité se vide, reconstruisez le plan de volume.
Quelles questions le dirigeant doit-il poser ?
Avant de décider, il faut transformer le signal sectoriel en questions auxquelles les données de l’entreprise peuvent répondre. Un chiffre de marché donne une direction de recherche ; il ne désigne ni le produit à développer, ni le client à conserver, ni l’investissement à engager.
Grille de décision du dirigeant
- Combien d’euros de contribution restent après remises et complexité ?
- La croissance consomme-t-elle plus de trésorerie qu’elle n’en produit ?
- La capacité devient-elle mieux ou moins bien utilisée ?
- La hausse est-elle soutenable sans fragiliser la relation client ?
Ces questions doivent être renseignées avec les données internes de l’entreprise : prix réellement encaissés, volumes comparables, coûts complets, capacité, service et concentration selon le sujet. Une donnée sectorielle donne un signal ; elle ne remplace pas ce travail.
Comment passer du constat à la décision ?
Une analyse utile doit déboucher sur une décision limitée, vérifiable et réversible lorsque l’incertitude reste forte. Commencez par la plus petite action capable de confirmer ou d’infirmer votre lecture : isoler une famille, recalculer un client, comparer deux périodes, tester un prix ou documenter un risque.
Donnez ensuite à cette action un responsable, une date et un indicateur. Sans ces trois éléments, le diagnostic reste une intention. Le mois suivant, vérifiez si l’effet attendu apparaît réellement et si un effet secondaire a été créé ailleurs dans l’entreprise.
Agir sur trois horizons
- Dans les 30 jours : Qualifier l’effet prix, quantités, produits vendus et changement d’activité.
- Dans les 3 à 12 mois : Mesurer la contribution totale avant et après. Calculer l’effet sur stocks, créances et trésorerie.
- Au-delà : Contrôler la part de la capacité réellement utilisée et le taux de service.
Ce qui ferait changer la conclusion
La conclusion doit être revue si le champ réel diffère de celui décrit, si les données internes contredisent le signal sectoriel, si la contribution n’est pas mesurée sur un service comparable, ou si une dépendance critique n’a pas été intégrée. Le contre-argument n’est pas décoratif : il fixe les conditions dans lesquelles une autre décision devient préférable.
Ce qu’il faut retenir
- Le chiffre sectoriel est un signal daté, pas le diagnostic de votre entreprise.
- Une évolution doit être séparée entre prix, quantités, produits, clients et changements d’activité.
- Le chiffre d’affaires doit être rapproché de la marge, de la trésorerie, du travail demandé et du risque.
- La meilleure décision est celle dont les conditions de réussite et d’arrêt sont définies avant l’action.
- Les données internes restent indispensables pour confirmer ou contredire la lecture proposée.
Pour aller plus loin sur Red Pepper Consulting
- retrouver les autres analyses approfondies de Red Pepper Consulting
- découvrir les accompagnements sur mesure
- approfondir ces questions avec une formation
Sources et limites
- Xerfi, La boulangerie, viennoiserie, pâtisserie (BVP) industrielle, référence 26IAA26, corps publié en février 2026.
- Pages mobilisées : 43, 47, 50, 55, 83-85 et annexes.
- Fiche officielle : https://www.xerfi.com/presentationetude/le-marche-de-la-boulangerie-industrielle_iaa26
- Les données tierces citées dans l’étude restent attribuées à leurs sources d’origine via Xerfi.
- Les graphiques Xerfi ne sont pas reproduits. Les représentations sont des créations Red Pepper Consulting.
- Les constats sont datés selon l’étude et ne font pas l’objet d’une actualisation automatique.
Le dossier complet et son outil intégré
Le document téléchargeable transforme l’analyse en un support visuel et partageable. Il réunit le signal de marché, ses limites, les décisions à préparer et l’outil pratique associé.
Chaque semaine, une nouvelle analyse. Ne les loupez pas : inscrivez-vous pour être informé de leur sortie.